Comment les célébrations donnent du sens aux grandes étapes familiales
Naissance, union, départ ou retrouvailles : les célébrations permettent de marquer les changements qui comptent pour une famille. Elles créent des…
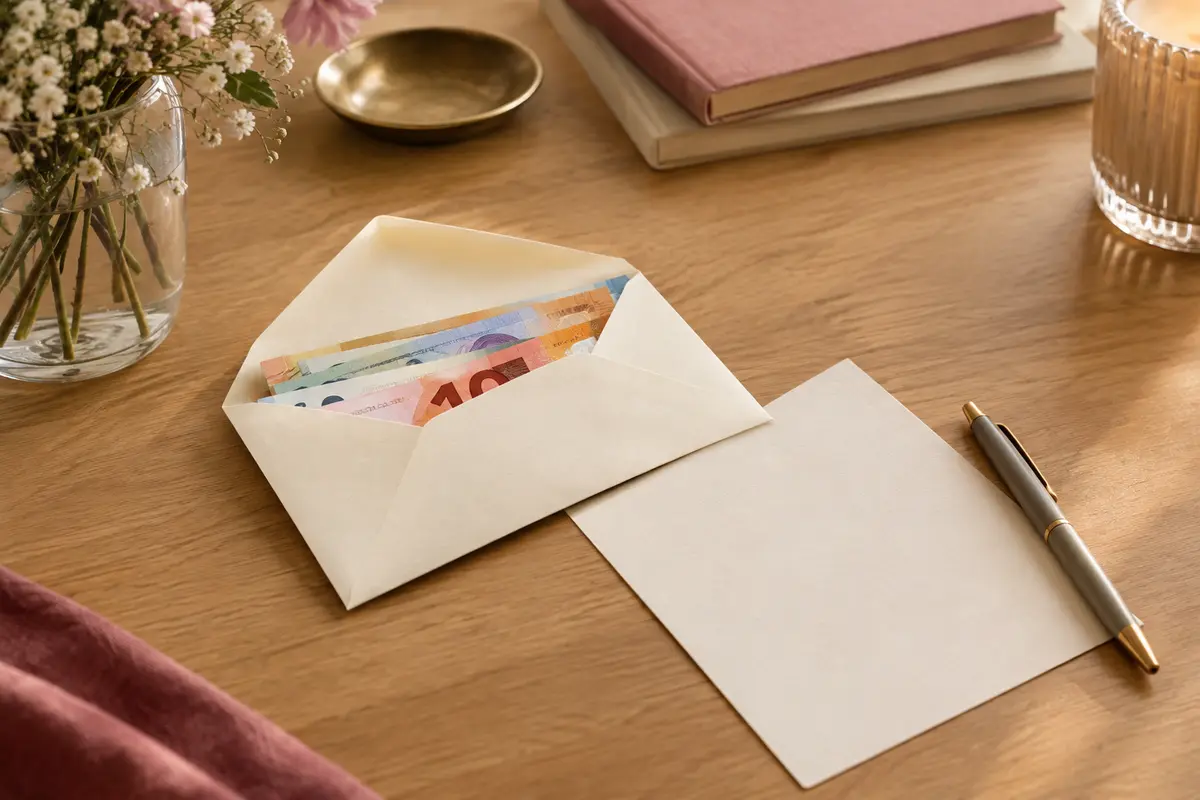
Une somme offerte pour un mariage peut être un présent d’usage si elle est liée à l’occasion et reste raisonnable au regard des moyens de la personne qui la donne. Si elle constitue plutôt un don manuel, le bénéficiaire doit en principe le déclarer, même si aucun droit n’est dû. Depuis le 1er janvier 2026, la déclaration se fait en ligne, sauf exceptions.
À l’occasion d’un mariage, d’une naissance ou d’un anniversaire, une somme d’argent peut être un simple cadeau. Mais si elle ne répond pas aux critères du présent d’usage, elle peut relever d’un don manuel, avec des conséquences fiscales et parfois successorales. Au 10 novembre 2026, le repère essentiel est le suivant : la nature du versement dépend de son contexte, tandis que la déclaration d’un don manuel est en principe à la charge de la personne qui le reçoit.
Depuis le 1er janvier 2026, cette déclaration s’effectue en ligne, sauf exceptions. Voici comment distinguer les situations, comprendre les exonérations et éviter les confusions les plus fréquentes.
Un présent d’usage est un cadeau offert à l’occasion d’un événement particulier, comme un mariage, un anniversaire, une naissance ou une réussite. Selon Service Public, il n’a pas à être déclaré si sa valeur est raisonnable au regard des revenus et du patrimoine de la personne qui l’offre. L’appréciation dépend aussi des circonstances du cadeau.
Une donation, au sens du Code civil, est une transmission gratuite et irrévocable acceptée par la personne qui reçoit. Le don manuel est une forme de donation : selon la Direction générale des Finances publiques, il correspond notamment à la remise directe d’une somme, d’un chèque ou à un virement. Il ne nécessite pas, pour une somme d’argent, d’acte notarié. En revanche, un bien immobilier ne peut pas être transmis par don manuel et sa donation doit être formalisée devant notaire, précise Service Public.
Ces termes ne désignent donc pas trois modes équivalents. « Présent d’usage » décrit la nature d’un cadeau lié à une occasion et d’une valeur adaptée. « Don manuel » décrit une façon de remettre un bien. Un virement à un proche n’est pas automatiquement un présent d’usage : il peut constituer une donation.
| Situation | Repère général | Démarche habituelle |
|---|---|---|
| Présent d’usage | Cadeau pour une occasion particulière, de valeur raisonnable au regard du contexte et des moyens du donateur | Pas de déclaration si les critères sont réunis |
| Don manuel | Somme ou bien meuble transmis directement, par exemple par virement | Déclaration en principe par le bénéficiaire, même si aucun droit n’est dû |
| Donation immobilière | Transmission d’un bien immobilier | Acte notarié obligatoire |
Pour qu’une somme relève du présent d’usage, deux éléments comptent : elle doit être offerte à l’occasion d’un événement particulier et sa valeur doit rester raisonnable. Service Public cite notamment le mariage, la naissance, l’anniversaire ou une réussite à un examen. Il ne suffit toutefois pas de mentionner une fête ou une cérémonie pour qualifier automatiquement la somme de cadeau d’usage.
Il n’existe pas de plafond légal général ni de pourcentage officiel permettant de trancher à coup sûr. Service Public indique que la somme doit être proportionnée aux revenus et au patrimoine de la personne qui l’offre. Le Bulletin officiel des finances publiques précise que l’administration ne fixe pas de règle chiffrée de proportionnalité et que la qualification s’examine au cas par cas, à partir de l’ensemble des circonstances.
En pratique, il est utile de considérer plusieurs indices ensemble :
Ces indices ne constituent pas un barème. Deux sommes identiques peuvent être appréciées différemment selon les moyens du donateur et les circonstances. Évitez donc de vous fier à une règle qui annoncerait un montant automatiquement exonéré.
Autre point à connaître : le présent d’usage s’apprécie au moment où il est offert. Le Code civil et le Bulletin officiel des finances publiques retiennent l’examen des circonstances et de la fortune du disposant à cette date, sans seuil prédéfini. Si le cadeau est exceptionnellement élevé au regard de la situation de la personne qui donne, le fait qu’il soit remis le jour d’un mariage ne suffit pas à écarter le risque qu’il soit considéré comme une donation.
Lorsqu’une somme ne peut pas être qualifiée de présent d’usage, le bénéficiaire doit en principe déclarer le don manuel à l’administration fiscale. La Direction générale des Finances publiques précise que cette obligation existe même si le calcul aboutit à zéro droit de donation. Il faut distinguer la déclaration, qui informe l’administration de la transmission, du paiement éventuel de droits.
Les droits sont calculés après application des abattements auxquels le bénéficiaire peut avoir droit. Leur montant dépend notamment du lien de parenté entre le donateur et le donataire. Selon Service Public, l’abattement est de 100 000 euros pour un don reçu d’un parent et de 31 865 euros pour un don reçu d’un grand-parent. Ces abattements peuvent, sous les règles applicables, être renouvelés après quinze ans. La déclaration reste à effectuer même si l’abattement couvre toute la somme transmise.
Une exonération spécifique existe aussi pour certains dons familiaux de sommes d’argent. Elle est plafonnée à 31 865 euros par donateur et par bénéficiaire, renouvelable tous les quinze ans, et soumise à des conditions. Service Public précise notamment que le donateur doit avoir moins de 80 ans au jour du don et que le bénéficiaire doit être majeur ou émancipé. Le cercle des bénéficiaires autorisés est limité, notamment aux enfants, petits-enfants et arrière-petits-enfants. Cette exonération peut se cumuler avec l’abattement lié au lien de parenté, mais elle ne transforme pas le don en présent d’usage et ne dispense pas de le déclarer.
La distinction peut aussi compter dans une succession. Selon l’article 843 du Code civil, une donation faite à un héritier peut être concernée par les règles du rapport civil. En principe, un présent d’usage n’est pas rapporté à la succession, sauf volonté contraire du disposant, précise l’article 852 du même code. Les règles fiscales et successorales ne se confondent pas : pour une transmission importante ou une situation familiale complexe, mieux vaut faire vérifier les conséquences avant le versement.
Depuis le 1er janvier 2026, les dons manuels et les dons de sommes d’argent reçus doivent en principe être déclarés en ligne, quelle que soit la date à laquelle le don a été réalisé. La démarche se fait dans l’espace personnel du bénéficiaire sur impots.gouv.fr, dans la rubrique « Déclarer », puis « Déclarer un don ou une cession de droits sociaux ». Le bénéficiaire est normalement responsable de la déclaration ; pour un enfant mineur ou un majeur protégé, des règles particulières s’appliquent à son représentant légal.
Le papier reste possible dans certaines situations, notamment si le domicile principal n’a pas accès à internet, si la personne ne peut pas effectuer la déclaration en ligne ou si le don entre dans un cas spécifique prévu par l’administration. Service Public cite notamment certains dons exonérés destinés à l’acquisition d’un logement ou à des travaux de rénovation énergétique. Il ne faut donc pas présumer que le formulaire papier est encore librement interchangeable avec la démarche en ligne.
Pour les dons familiaux d’argent qui demandent à bénéficier de l’exonération spécifique de 31 865 euros, Service Public indique un délai de déclaration d’un mois à compter du don. Ce délai particulier ne doit pas être confondu avec une échéance universelle applicable à toute déclaration spontanée de don manuel : les démarches et les délais peuvent varier selon la situation. En cas de doute, vérifiez la procédure correspondant précisément au type de don.
La date d’enregistrement de la déclaration est importante : selon la Direction générale des Finances publiques, elle sert notamment de repère pour le délai de quinze ans lié au renouvellement de certains abattements. Déclarer un don ne signifie donc pas nécessairement payer des droits, mais laisser la démarche de côté peut compliquer le suivi des transmissions ultérieures.
Pour limiter les ambiguïtés, le donateur et le bénéficiaire peuvent conserver les éléments qui expliquent le versement : date, occasion, montant, origine des fonds et justificatif du virement. Pour un présent d’usage, une trace simple du contexte peut être utile si la qualification devait être discutée. Pour un don manuel, le bénéficiaire doit vérifier les règles de déclaration et les abattements applicables à sa situation.
En résumé, le bon réflexe n’est pas de chercher un plafond magique, mais de regarder ensemble l’occasion, la valeur du cadeau et la situation de la personne qui donne. Si la somme est une donation plutôt qu’un présent d’usage, la déclaration et le paiement sont deux étapes distinctes : l’une peut être nécessaire alors que l’autre n’aboutit à aucun impôt.
Non, si la somme constitue un présent d’usage, c’est‑à‑dire un cadeau lié à l’occasion et raisonnable au regard des circonstances et des moyens du donateur. Il n’existe pas de seuil fixe qui permette de trancher automatiquement. Si le versement relève plutôt d’un don manuel, le bénéficiaire doit en principe le déclarer.
En principe, oui. La déclaration et le paiement sont deux choses différentes : un abattement ou une exonération peut réduire les droits à zéro sans supprimer l’obligation de déclaration.
C’est en principe le bénéficiaire, appelé donataire, qui déclare le don. Depuis le 1er janvier 2026, la démarche est généralement faite en ligne dans son espace personnel sur impots.gouv.fr, sauf exceptions.
Non, aucun plafond général ne garantit cette qualification. L’administration apprécie les circonstances au cas par cas, en tenant compte notamment de l’occasion et de la situation de la personne qui donne.
Les prix indiqués sont ceux constatés à la date mentionnée ; seul le prix affiché lors de la commande fait foi.
Naissance, union, départ ou retrouvailles : les célébrations permettent de marquer les changements qui comptent pour une famille. Elles créent des…
Une réunion de famille conviviale se prépare en tenant compte des disponibilités et des attentes de chacun avant de choisir son format. Voici…
Un repas qui revient, un appel attendu ou une recette transmise peuvent devenir des repères précieux, même lorsque les membres d’une famille ont des…
En hiver, les contraintes de distance, de travail ou de santé peuvent empêcher une réunion familiale complète. Choisir un rendez-vous souple et…